

Foto: Télam
En la computadora de Mariano Cosentino hay una presentación de PowerPoint preparada para una reunión con José Luis Espert. Es mayo de 2021. Es el contador de Espert y trabaja sobre su situación patrimonial. En la computadora tiene una diapositiva que ordena cuatro maneras posibles de blanquear doscientos mil dólares. La plata había llegado desde el exterior. Desde Wright Brothers Inc., una compañía del entramado de Federico “Fred” Machado, el empresario ligado a la aviación privada que para entonces ya estaba investigado en una causa en Estados Unidos por narcotráfico, lavado y fraude. Ese dinero había entrado en una cuenta del Morgan Stanley que Espert nunca declaró ante el fisco argentino. Después empezó a moverse de a poco hacia una cuenta local del Banco Francés. Cosentino guarda en su computadora un archivo con el abanico de opciones para resolverlo. Lo creó la noche anterior al encuentro con el nombre “Apuntes para la reunión del 7-5-2021.pptx”. Una diapositiva. Y un gráfico con cuatro columnas prolijas que ofrecían distintas alternativas: Mostrar todo, Prestación del servicio incumplida, Liberalidad, No mostrar nada.
Espert eligió no mostrar nada.
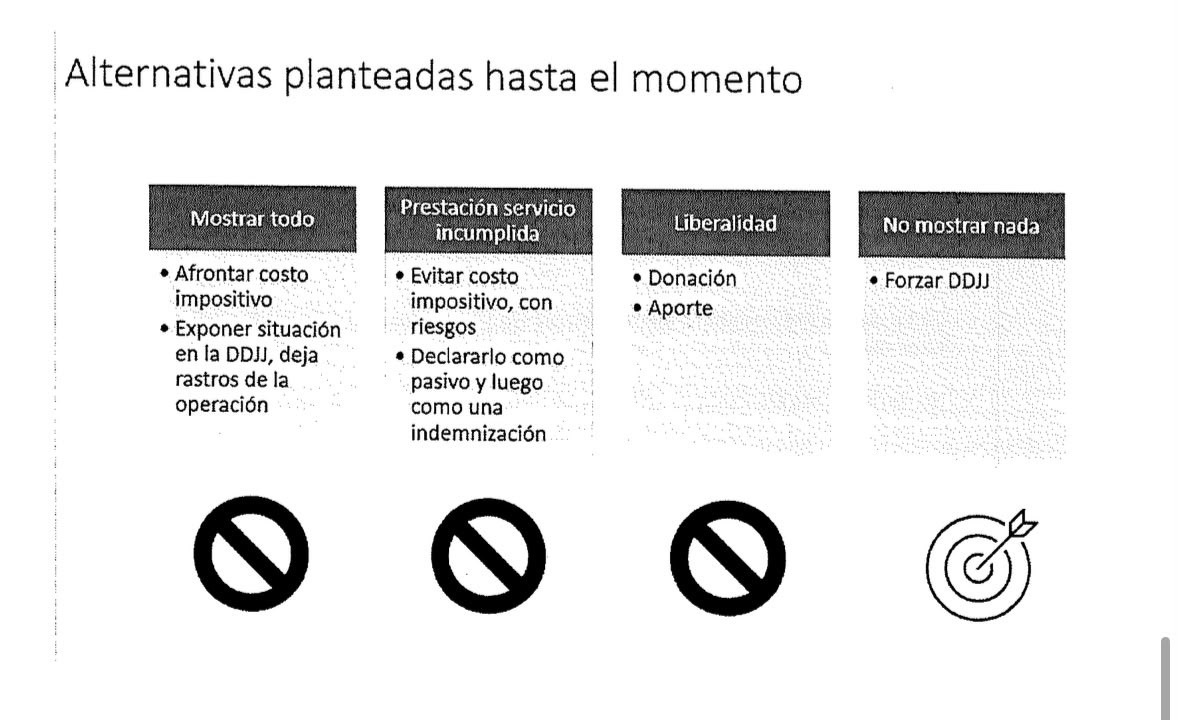
Las cuatro alternativas que evaluaron los contadores de Espert en 2021 para tratar los US$200.000 recibidos.
Este jueves 22 de octubre, el juez federal de San Isidro, Lino Mirabelli, procesó a Espert por presunto lavado de activos sin prisión preventiva. Le impuso un embargo de mil millones de pesos y le prohibió salir del país. La resolución también alcanzó a Cosentino y a Varianza SA, la sociedad familiar.
En esas cuatro columnas se condensa toda la historia que sigue. Cada vez que a Espert se le presentó una salida, eligió la que lo terminaría hundiendo. Firmó un contrato en un país al que nunca viajó, recibió dinero en una cuenta que no declaró, cuando le mostraron cuatro maneras de blanquear esa plata, eligió esconderla. Cuando el escándalo se hizo público dio explicaciones que se pisaban entre sí. Cuando se dio cuenta de que ya no quedaba margen se quebró, lloró al aire en Radio Mitre y se bajó tarde de una candidatura que ya tenía su cara impresa en la boleta.
Los archivos registran qué alternativas discutieron sus asesores en mayo de 2021 y qué se informó después al fisco. En septiembre de 2025, las mismas decisiones reaparecieron en otros documentos preparados para explicar la transferencia cuando ya era pública.
El economista libertario que había sido candidato en la campaña presidencial de 2019, el que decía “cárcel o bala”, el que después encabezó la lista de diputados de La Libertad Avanza en la provincia de Buenos Aires, tenía una historia paralela que empezó con un contrato guatemalteco que siete años más tarde lo dejó procesado.
El 7 de julio de este año, Espert se presentó a indagatoria ante la Justicia Federal de San Isidro. Llegó con un escrito y no respondió preguntas. Un mes y medio después volvió a hablar. Esta vez con un descargo de 141 páginas —65 de escrito y 76 de anexos— y una frase en redes sociales. “No pido que me crean, sólo que me lean”, escribió. Este artículo rescata la documentación que permite reconstruir el camino, las dudas y las decisiones de Espert y sus contadores para ocultar el dinero.
El contrato
El documento llevaba fecha del 7 de junio de 2019 y ubicaba la firma en Guatemala. Allí, Minas del Pueblo, una empresa minera, aparecía contratando a Espert por un millón de dólares. Del otro lado firmaba Federico “Fred” Machado, presentado en el contrato como gerente general de la compañía. La tarea prometida tenía tres partes. Un análisis de mercado, un asesoramiento para refinanciar la deuda de la minera, un plan de crecimiento a tres años con seguimiento e informes periódicos.
Según la explicación de Espert, la empresa había contratado a un economista de la city porteña. Los doscientos mil dólares eran apenas un adelanto. El trabajo no se había hecho por la pandemia. La explicación tenía una ventaja: existía un contrato. Pero tenía un problema: casi todo alrededor de ese contrato crujía.
El contrato estaba firmado en Guatemala. Pero la documentación de Migraciones mostró que Espert no estaba allí. No registró un solo viaje a ese país ni antes de la firma, ni en la fecha, ni después. Entre febrero y agosto de 2019 fue a Estados Unidos y a Chile. A Guatemala, nunca. En cambio, el que se encontraba en la Argentina por esos días fue Machado. Entró el 5 de junio y salió el 8. El contrato lleva fecha del 7.
La empresa existía. Estaba inscripta, tenía objeto minero y esa cáscara formal servía para la defensa. “Existe la mina, todo”, diría Espert después. Pero el fiscal no encontró deudas ni problemas financieros que justificaran contratar a un economista para asesorar a la minera guatemalteca. Mucho menos por un millón de dólares cuando la deuda de la empresa era de 372.975 dólares. La Fiscalía también cuestionó su experiencia para el trabajo contratado.
Según su propio sitio espert.com.ar, su experiencia muestra conocimientos sobre macroeconomía, apertura comercial, gasto público e inflación. Sin embargo, nada sobre minería más que una charla que brindó en San Juan.
¿Por qué se firmó un contrato en Guatemala si Espert no viajó a Guatemala? ¿Por qué Machado estaba en la Argentina el día de la firma? ¿Por qué una minera sin deuda necesitaba refinanciarse? ¿Por qué un economista sin trayectoria en minería iba a cobrar un millón de dólares por un plan de ampliación? ¿Por qué Espert cobró doscientos mil dólares, no hizo el trabajo y nunca devolvió la plata?
En agosto de este año, Espert volvió sobre ese punto. Presentó once correos de 2019, la certificación notarial, la apostilla del contrato y señaló a tres testigos que, según su defensa, corroboraron la relación profesional. Para él, esos documentos prueban que el contrato existió antes de la transferencia. Para el fiscal, siguen sin explicar su objeto real, su ejecución ni por qué Wright Brothers terminó pagando doscientos mil dólares.
Siete meses después de la firma, el 22 de enero de 2020, salieron doscientos mil dólares de una cuenta de esa empresa y entraron a una cuenta del Morgan Stanley a nombre de Espert y su esposa, María Mercedes González.
Wright Brothers administraba fondos para operaciones aeronáuticas. El Departamento de Justicia estadounidense identifica como propietaria a Debra Mercer-Erwin y describe un esquema en el que inversores depositaban dinero bajo custodia para compras de aviones que luego no se concretaban. Los fondos se desviaban a otras cuentas y nuevos depósitos cubrían obligaciones anteriores. Esa estructura combinaba empresas, cuentas y documentos de operaciones aparentemente comerciales.
En un intercambio, los contadores advirtieron que la transferencia había ingresado y que había que “amortiguar” esa suma. La herramienta posible para blanquear era Varianza SA, la sociedad de Espert y su esposa. Era una empresa real, inscripta y con papeles, aunque casi no registraba actividad. Según los propios contadores, había facturado apenas dos meses y pagaba sueldos a Espert y a su esposa. En las tramas de lavado, sociedades formalmente constituidas y con poca actividad pueden utilizarse para incorporar ingresos a una contabilidad, justificar movimientos y alejar el dinero de su recorrido original. Para los investigadores, Varianza cumplía la función de simular ingresos profesionales legítimos y justificar consumos dentro de la economía de Espert.
En 2020, el exdiputado ordenó dos transferencias de cincuenta mil dólares cada una desde la cuenta del Morgan Stanley a su cuenta local en el Banco Francés. Del primer giro retiró efectivo y pagó 47.800 dólares por un BMW M240i. En noviembre de 2024 vendió ese auto por 62.000 dólares. Después compró un Lexus de casi 130.000 dólares. El dinero empezó a tener usos y movimiento.
Para la adquisición del Lexus, Cosentino -ahora también procesado- firmó una certificación de origen de fondos. La acusación atribuye a ese documento una función concreta en la incorporación de los activos al mercado formal.
La cuenta del Morgan Stanley no aparecía en las declaraciones juradas analizadas por la investigación. Espert declaraba una cuenta en el exterior en UBS Financial Services Inc, pero nunca mencionó la otra. Y sus contadores lo sabían.
"Lluvia de ideas"
En abril de 2021 detuvieron a Fred Machado en Viedma. Para el fiscal, ese momento es uno de los elementos de juicio de “mayor relevancia y trascendencia” de toda la maniobra. Según el dictamen, la detención mostró la comprensión que Espert y sus contadores tenían sobre el problema que representaban las transferencias y los activos en el exterior.
Hasta entonces, la relación de Espert con Machado era una historia de campaña. Vuelos de favor, una camioneta blindada, la presentación de un libro en Viedma, fotos y sonrisas. La detención cambió la escala del problema. El expediente dice que fue la detención del empresario rionegrino la que precipitó la revisión de la situación patrimonial de Espert.
Entre los archivos del contador apareció un documento de Excel que la fiscalía atribuye al propio Espert. Se llamaba “Morgan Stanley Value Holdings a fin de año desde 2019.xlsx”. Un estado de situación de las existencias dinerarias de la cuenta del Morgan Stanley a distintas fechas. Después de la detención, Espert enviaría un audio a uno de sus contadores alertando sobre el contratiempo.
“El problema es… el ingreso de esos doscientos del 2020”, le dijo.
Algo alterado, le confesó a su contador que la plata venía de Minas del Pueblo, la empresa de Machado. “Existe la mina, todo”, se justificó. Y agregó “puede ser que el tipo, como muchos de estos ñatos, tenga sus negocios blancos”. La expresión quedó grabada. Espert hablaba de Machado después de su detención y buscaba encajar los doscientos mil dólares dentro de una actividad que pudiera ser presentada como legítima. Minas del Pueblo servía para eso. Era una empresa existente, estaba inscripta y tenía como objeto la minería. El contrato también existía. “Negocios blancos” podía ser una manera de separar esa parte presentable del resto de los negocios de Machado que ya estaban bajo investigación en Estados Unidos.
Los mensajes y audios de WhatsApp recuperados del teléfono del contador Fernando Escobar, otro de los contadores, permiten seguir las conversaciones entre Espert y sus contadores. Las planillas y presentaciones secuestradas a Cosentino completan esa reconstrucción.
El 26 de abril de 2021, se produjo el siguiente diálogo entre los contadores. “Locura buen día, avísame a qué hora te puedo llamar, tengo un tema delicado”, le escribió Fernando Escobar, otro de los asesores contables de Espert, a Cosentino. “Uf.. que cagada esto. Fijate si conseguís el extracto a ver cómo fue la transferencia. Lei todo y esta todo re vinculado, ya se sabe que la empresa es de ese tipo” le contestó Cosentino.
A partir de esos dos mensajes, los contadores trabajaron en distintos archivos con alternativas para resolver cómo blanquear el dinero y sus movimientos.
“JLE-Revisión impositiva.xlsx”
“JLE-Revisión y planificación fiscal.pptx”
“Lluvia de ideas.vsd”
“Alternativas.pptx”
“Resumen situación JLE.ppt”
Según la fiscalía, el “punto neurálgico” era qué hacer con esos doscientos mil dólares en las declaraciones juradas. Declararlos, explicar su origen, “afrontar el costo impositivo” aunque eso dejara un rastro. O mantenerlos afuera.
El trabajo no se agotaba en los doscientos mil dólares. Los contadores también revisaban otras deudas, sociedades y formas de acomodar los números. Hablaron de una deuda de Ingresos Brutos de Varianza SA. La solución que se discutía era hacerla desaparecer con una declaración jurada en cero. “Para mí eso es bastante arriesgado”, dijo una contadora. “Yo sé que desaparece, pero no es lo que corresponde”, agregó. La frase vuelve a mostrar el clima de esas semanas. Había advertencias y una conciencia bastante clara de cuándo algo servía y cuándo algo correspondía.
Además, los archivos que los contadores le presentaban a Espert intentaban ordenar su futuro. En uno de esos documentos aparecían “pautas para evitar situaciones similares” durante el 2021. Una recomendación era especialmente gráfica y alertaba “maximizar consumo en efectivo”. El problema no era solamente qué hacer con los doscientos mil dólares que ya habían entrado sino cómo administrar de ahí en adelante un patrimonio que no podía mostrarse entero.
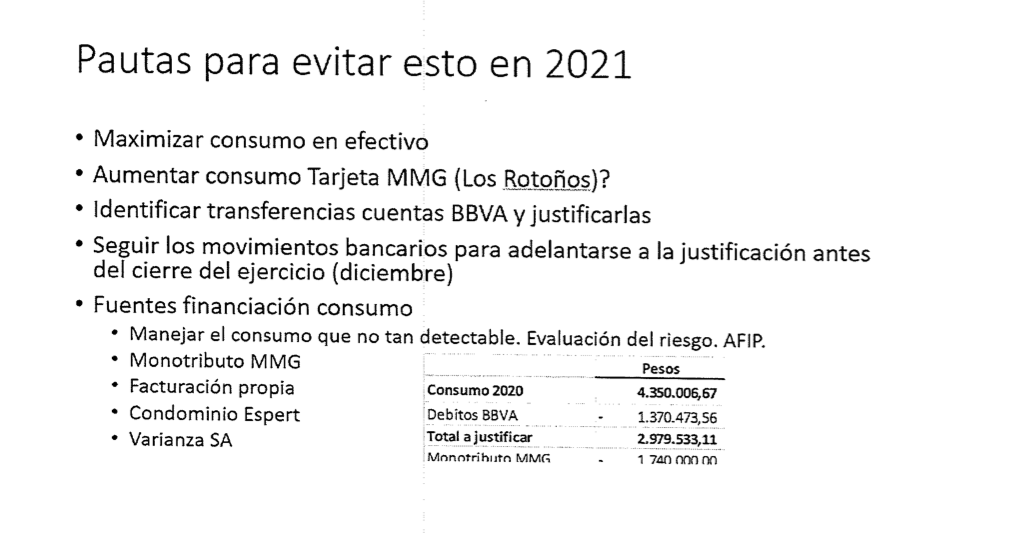
“Maximizar consumo en efectivo”. Una de las recomendaciones de los contadores de Espert para administrar sus gastos y justificar su patrimonio durante 2021.
Cada opción contenía pros y contras. Mostrar la transferencia obligaba a afrontar los costos impositivos y dejar rastros de la operación en la declaración jurada. Presentar la transferencia como una prestación de servicio incumplida podía aliviar los costos impositivos aunque abría otros riesgos. La “liberalidad” aparecía como “la de menor riesgo político y de más transparencia por si se conoce el contrato”. Significaba presentar el pago como una donación o aporte en lugar de un pago por servicios. La última alternativa era forzar la declaración jurada y no mostrar nada. “Si sale mal se puede complicar todo”, decían sobre esta última. Esas alternativas discutían qué declarar y con qué explicación. Ninguna podía convertir en lícito un eventual origen delictivo de los fondos.
De todas las opciones, Espert eligió la peor.
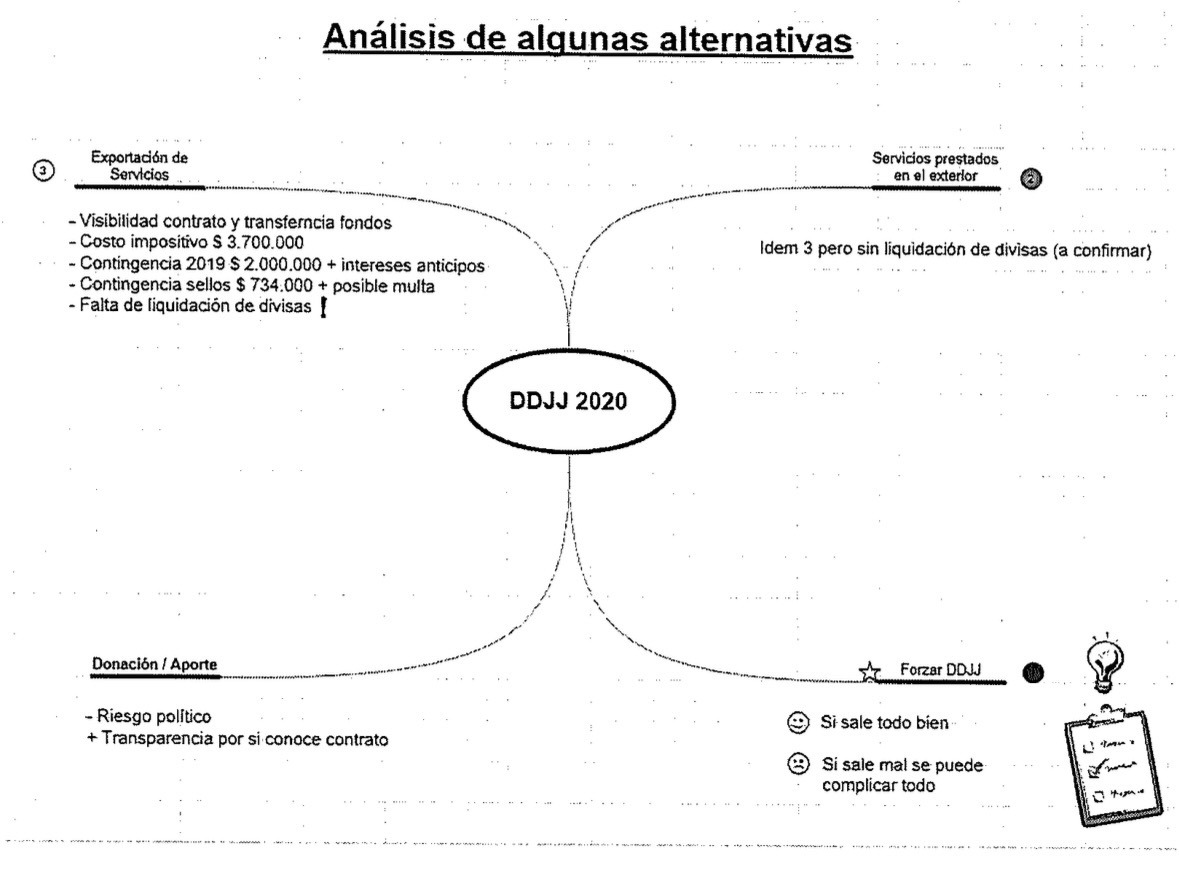
“Si sale mal se puede complicar todo”. La advertencia junto a la opción de “forzar” la declaración jurada de 2020, en el esquema de alternativas elaborado por los contadores de Espert.
Espert no parece haber elegido inconscientemente. Según la justicia, se trató de una decisión deliberada. Sus contadores revisaron su patrimonio, proyectaron sus declaraciones juradas, discutieron sobre “hacer desaparecer la deuda” a través de Varianza SA, pensaron cómo administrar el efectivo y escribieron “pautas para evitar situaciones similares”. Cada decisión le compraba un poco más de tiempo. Declarar la cuenta, devolver la plata o explicar su origen obligaban a resolver el problema en ese momento. Dejarla afuera permitía patearlo hacia adelante. Durante años funcionó. La transferencia no era pública, la cuenta del Morgan Stanley tampoco y el contrato seguía guardado.
Por esos días, Espert parecía más preocupado por no desordenar el trabajo de sus contadores que por el fondo del asunto. Hablaba de ingresos blancos, de alquileres, de honorarios. Los números apenas le cerraban.
“En 2022 si Dios quiere estaré como Diputado de la Nación, ya tendré un sueldo como empleado del Congreso de la Nación”, decía. Además le pedía a uno de sus contadores que arreglara el pago de la otra contadora para que no “descuajeringara todos los números” que estaban “encaminando”.
La omisión no podía explicarse como un olvido. Después de la detención de Machado, después de revisar la cuenta del Morgan Stanley y después de discutir las salidas posibles con sus contadores, Espert todavía estaba a tiempo de decir la verdad. Según describió el fiscal en el pedido de indagatoria, si el ex diputado actuaba de buena fe podía declarar la cuenta, explicar el saldo o consignar judicialmente la plata que seguía en el exterior. Al 30 de abril de 2021, todavía quedaban más de ciento dieciocho mil dólares sin declarar ni justificar. Pero no lo hizo. Lo mantuvo en secreto. “In pectore”. Fuera de la declaración jurada.
Al procesarlo, el juez Mirabelli le atribuyó haber advertido la posibilidad concreta de que el dinero tuviera origen delictivo y haber continuado con operaciones para introducirlo y disimularlo en el sistema financiero.
Cuando la transferencia finalmente se hizo pública, quedaron a la vista las decisiones que había ido postergando durante años. La cuenta sin declarar, el contrato, los archivos de sus contadores, los audios y las declaraciones juradas empezaron a formar parte de una misma historia.
Esa historia ya había tenido su expediente. En 2021, después de la detención de Machado, se abrió una causa en Comodoro Py por los aviones que Espert había usado durante su campaña presidencial de 2019. Vuelos privados, una camioneta blindada, fotos de campaña. Todavía no aparecía la cuenta del Morgan Stanley. Todavía no aparecía el giro de doscientos mil dólares. Todavía no aparecía el contrato guatemalteco.
En septiembre de 2025, Juan Grabois denunció a Espert en la Justicia Federal de San Isidro. La presentación señalaba que el diputado había recibido al menos doscientos mil dólares de una empresa vinculada a Machado y pedía investigar si esos fondos podían integrar una maniobra de lavado. La denuncia se apoyó en documentación de una causa en Texas contra Machado y su socia Debra Mercer-Erwin. Días después, La Nación publicó registros oficiales del Bank of America que ubicó el giro del 22 de enero de 2020, por doscientos mil dólares, desde Wright Brothers Aircraft Title Inc. hacia una cuenta vinculada a Espert.
La transferencia incluyó una anotación en la que figuraba la patente de uno de los aviones de Machado que Espert había usado en su campaña. ¿Por qué un pago por asesoramiento a una minera tenía como referencia ese avión? Según el juez, el ex diputado tampoco explicó esto en su descargo.
El expediente en Texas también siguió avanzando. En agosto, el juez federal de Texas, Amos Mazzant, aceptó la declaración de culpabilidad de Machado por conspiración para cometer lavado de dinero y fraude electrónico. Cuando Espert presentó su descargo, el empresario ya había reconocido esos delitos ante la justicia estadounidense.
"Insumos discursivos"
Cuando la transferencia salió a la luz, Espert publicó un video para justificarse. Dijo que Machado le había contado que una “empresa minera vinculada a él” necesitaba un economista. Habló de una reunión, de un adelanto, de una condición que él mismo había puesto. “Nada que esconder” aclaró. Dos días después, en una entrevista radial agregó que “la empresa era de Fred Machado” y dijo que había firmado el contrato con él. Consultado por la detención respondió que quedó “shockeado” y “entró en pánico”. La justicia encontró la copia física del contrato en un allanamiento en la casa donde Machado esperaba la extradición y una versión digital del mismo documento entre los archivos del contador de Espert.
El requerimiento fiscal ordena esas explicaciones como una serie de versiones que se acumulan. Que el depósito había sido diferido aunque el contrato preveía otra cosa. Que en un holding una empresa puede pagar por otra. Que el origen de los fondos debía controlarlo el banco receptor en Estados Unidos. Que la pandemia frustró los viajes y el cumplimiento del trabajo. Ninguna resolvía la pregunta inicial. ¿Por qué una empresa del entramado de Machado le giró doscientos mil dólares a una cuenta que después no apareció en sus declaraciones juradas?
En los dispositivos también aparecieron otros archivos digitales que funcionaban como una reedición de las alternativas de 2021, pero con una diferencia. Ya no se trataba de decidir si mostrar o no mostrar. Ahora había que explicar por qué durante años no se había mostrado. Así nombraron los contadores de Espert a los documentos en los que ofrecían nuevas explicaciones:
“Esquema Contrato Minas del Pueblo.pdf”
“Evaluación de Riesgos Penales por Lavado de Dinero en la Situación del Cliente.docx”
“Rectificativas de impuesto a las ganancias.docx”
“JLE-Flujo de fondos Banco Exterior.pdf”
Otro de esos documentos se llamaba “250930_TemaFM.docx”. Era un “insumo discursivo” para entrevistas periodísticas ante la posible pregunta sobre por qué no se declaró la transferencia en 2020:
“a) por un tema de “pánico impositivo” y los daños que estos hechos podrían generar en la figura de JLE
b) JLE ya era candidato y era conocido su enfrentamiento con el Kircherismo
c) Frente a la AFIP estaba Mercedez Marcó del Pont, funcionaria del Gobierno de Alberto Fernandez y fuertemente alineada a Cristina Fernandez de Kirchner.
d) Hay ejemplos de sobra de como el Kirchnerismo no respetaba las Instituciones
e) Por ello lo que se busco en no declarar la cuenta al 2020 fue evitar que a través de la AFIP se den a conocer hechos de una forma distorsionada como finalmente está sucediendo actualmente porque explicar eso significaria que JLE quedara afuera de su carrera politica en el 2021, lo mismo que sucedió ahora. Finalmente esto sucedió porque el kirchnerismo accedió a información privilegiada del expediente en Texas”.
El lenguaje ya le resultaba familiar. El 5 de junio de 2025, tres meses antes de que se conociera la transferencia, Espert había presentado en Casa Rosada el proyecto del Poder Ejecutivo sobre Inocencia Fiscal. Como presidente de la Comisión de Presupuesto habló entonces de abandonar el “régimen persecutorio” de la ex AFIP y de permitir que quien hubiera ahorrado pudiera “formalizar ese ahorro sin que lo persiga el fisco”. Cuando meses después sus asesores escribieron “pánico impositivo”, la persecución fiscal ya formaba parte del vocabulario público de Espert.
En agosto de este año, Diputados le dio media sanción a Inocencia Fiscal II, la reforma con la que el Gobierno buscó facilitar la formalización de ahorros que permanecieron fuera del sistema. El texto aprobado permite que los funcionarios utilicen la declaración simplificada, pero los deja afuera de sus principales beneficios entre ellos la presunción de exactitud y la liberación de fiscalizaciones. La restricción alcanza también a quienes fueron legisladores durante los últimos cinco años.
“Quien lava fracciona, usa testaferros y esconde su nombre”, escribiría Espert luego en su descargo. La descripción legal del lavado en la Argentina es más amplia. El Código Penal contempla transferir, administrar, adquirir o poner en circulación bienes provenientes de un ilícito cuando pueden adquirir apariencia lícita.
Al mismo tiempo, Espert encabezaba la lista de diputados de La Libertad Avanza en la provincia de Buenos Aires. Cuando el escándalo escaló lo suficiente, decidió bajarse. Lo hizo a tres semanas de las elecciones. El oficialismo lo reemplazó con Diego Santilli y pidió reimprimir las boletas. Por decisión de la justicia electoral, el nombre y la cara de Espert quedaron impresos. La Cámara Nacional Electoral consideró inviable la reimpresión en los plazos disponibles. Santilli, buen soldado de emergencias, meses después volvería a ser reemplazante. Esta vez, de Manuel Adorni en la Jefatura de Gabinete.
El 27 de octubre de 2025, una vez iniciada la causa que lo investiga por lavado de dinero, Espert extrajo ochenta mil dólares de su cuenta. Meses antes, su esposa se había sumado a un fideicomiso llamado Costa Dunas situado en el km 378 de la Ruta 11 a 2 km de la entrada principal de Costa Esmeralda. Según la documentación incorporada a la causa, pagó un anticipo de 55.501 dólares y después más de cincuenta millones de pesos en siete cuotas. La fiscalía incluyó esa operación en su hipótesis. En cambio, el juez, no consideró acreditado que la seña proviniera del dinero de Machado. Tampoco dio por probado ese origen para la parte en pesos del Lexus.
Increíble
En el descargo que Espert presentó ante la justicia cuando todas las sospechas ya eran públicas argumentó que nadie lava dinero a cara descubierta con su propia cuenta, en su propio banco y con contratos a su nombre. “No pido que me crean. Sólo que me lean”. El juez lo leyó pero hasta ahora no le creyó.
Este mes, la Cámara Federal de San Martín rechazó sus cuestionamientos a la investigación. Días después llegó el procesamiento.
“La verdad está escrita en los documentos. Y los documentos no militan ni operan”, escribió al terminar aquel hilo de Twitter. Quería mostrarlo. Quería que lo leyeran. Lo publicó en sus redes sociales. Pero era tarde. Lo que demuestran los documentos es el ocultamiento. Todo lo que Espert presentó hace apenas dos meses tuvo que investigarlo la justicia durante años, precisamente porque el ex diputado no lo había mostrado. Los contadores le habían ofrecido cinco años antes varias alternativas para declarar los doscientos mil dólares y la cuenta bancaria estadounidense. Todavía podía elegir qué mostrar. Eligió no mostrar nada.