

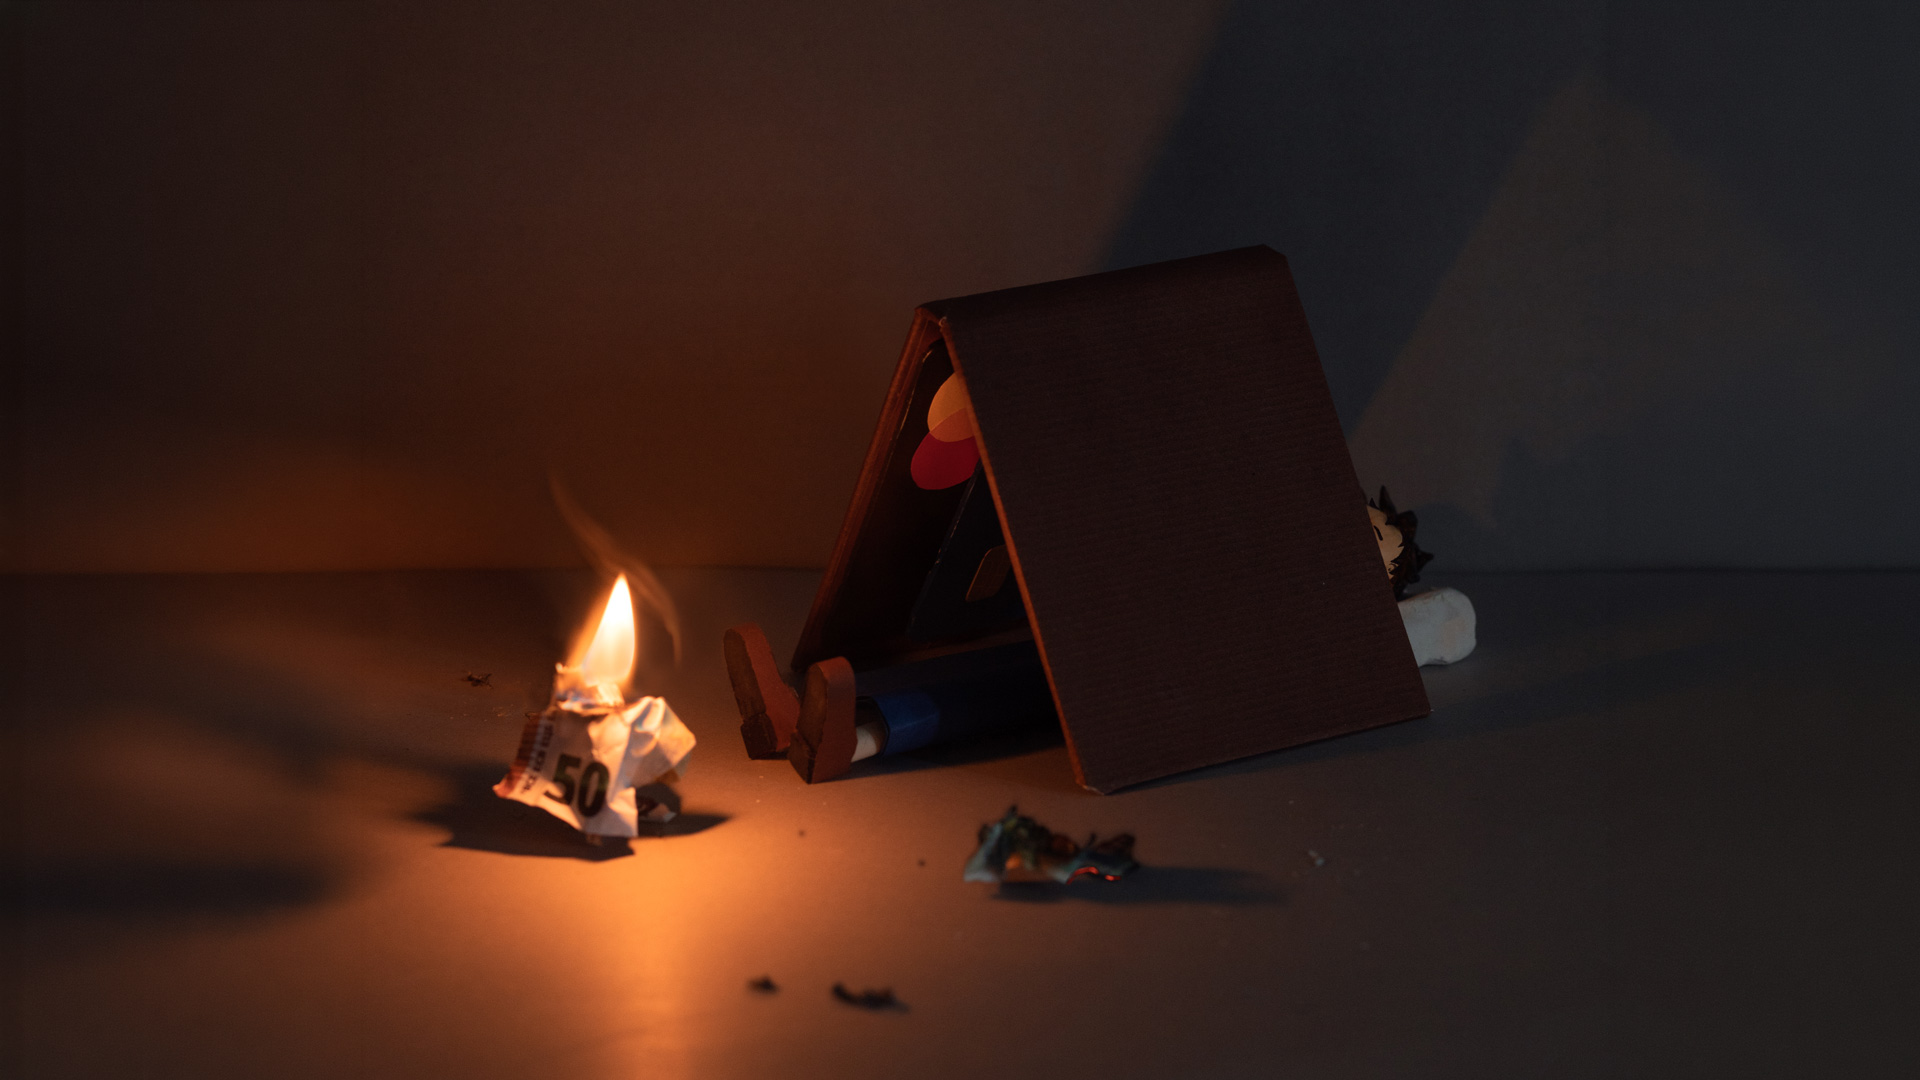
Foto de portada: “Castillo de naipes”; Álvarez y Bohoslavsky, 2024
En los últimos meses la opinión pública argentina tomó conocimiento de un fenómeno que se venía cocinando a fuego lento: hay muchísima gente endeudada hasta el cuello para cubrir los gastos básicos de sus hogares. Desde el gobierno no solo se le resta importancia alegando que se trata de problemas “entre privados”, sino que también bloquea iniciativas parlamentarias para abordar el problema, todo lo cual alimenta la angustia social de un mal que aun cuesta nombrar.
El neoliberalismo se anota una victoria: cada sujeto lidia aislado con sus problemas y necesidades básicas, como si no se tratara de un malestar común. Y este abandono está llevando a muchos a extremos tétricos, como quienes llegan a pensar en el suicidio cuando los prestamistas reclaman deudas impagables.. Claro que hay muchos más elementos para llegar a estas decisiones trágicas pero sin dudas la situación socio-económica es uno relevante.
Una deuda infinita, inconmensurable, que se expande a todos los rincones de nuestras vidas, mientras trabajamos sin pausa como “recolectores de ingresos” para saldar lo que se pueda y seguir adelante. La presión de los pagos que se adelantan a los ingresos genera una crisis que deja de ser económica, y pasa a ser algo más: una catástrofe social.
El neoliberalismo se anota una victoria: cada sujeto lidia aislado con sus problemas y necesidades básicas, como si no se tratara de un malestar común.
¿Son legales las deudas que fueron tomadas para subsistir, aceptando por eso términos leoninos, por ejemplo, tomando préstamos que llegan a cobrar más del 1.200%, como sucede con billeteras como MercadoPago? ¿Acaso no denominábamos en los Códigos Penal y Civil Comercial este tipo de prácticas como usura? ¿Son legales las prácticas agresivas de cobro, como llamados y mensajes a toda hora, comunicaciones con familiares y empleadores, amenazas con incautación de bienes?
Recordemos que hace poco esta clase de asedio contra la familia de una mujer joven, terminó por empujarla al suicidio. En Argentina ya se conocen casos de prestamistas que han mandado a asesinar a sus deudoras. En Sri Lanka, por su parte, pudimos constatar que los prestamistas han exigido riñones y prácticas sexuales a sus deudoras. Lógicamente, y como se probó en el ámbito de las Naciones Unidas, nada de esto es legal.
Una legalidad en disputa
Como mostró el equipo del Mirador de la Actualidad, el Trabajo y la Economía (MATE), con datos oficiales, la secuencia parece bastante clara: los ingresos de quienes vivimos de nuestro trabajo se licuaron —porque fuimos el ancla que usó el gobierno para desacelerar la inflación—, usamos nuestros ahorros y cuando ya no alcanzó empezamos a tomar crédito. Todo esto mientras se destruía explícitamente la cobertura social y la prestación pública del Estado. Cuando el mercado del trabajo asegura ingresos suficientes y el Estado deja de proveer lo mínimo, las personas y sus necesidades acaban sometidas ante las finanzas.
Los defensores de este modelo entienden que se trata apenas de la pujanza virtuosa de la oferta crediticia del sector financiero, que es uno de los pocos sectores que ha mostrado crecimiento bajo este gobierno. Un aumento del peso del crédito en el PIB, gracias a la liberalización del mercado, sería una buena noticia, y el problema de la morosidad, apenas una falla menor vinculada a la veloz expansión. O en todo caso, a la falta de cuidado de consumidores dispendiosos.
¿Son legales las deudas que fueron tomadas para subsistir, aceptando por eso términos leoninos, por ejemplo, tomando préstamos que llegan a cobrar más del 1.200%, como sucede con billeteras como MercadoPago?
La “inclusión financiera”, tal como la promueven los organismos internacionales de crédito, estaría teniendo éxito, porque ya no llega solo a quienes tienen activos para usar de garantía o ingresos fijos declarados y pueden pedir prestado en el banco, sino que ahora cualquiera puede alcanzar la gloria crediticia a solo dos clicks de distancia con billeteras virtuales, neobancos y fintech, que bombardean a diario nuestras pantallas, ofreciendo fondos inmediatos y sin demasiadas preguntas. Cuando tus necesidades diarias están medianamente resueltas, es fácil resistirse; pero si tenés que meditar entre pagar la luz o la obra social, la oferta se vuelve más tentadora. Y para medir tu necesidad, estas plataformas tienen datos que les ofrecemos sin saber: desde la cantidad de dinero que manejamos en sus cuentas, la hora en que se pide el crédito, si se tipea rápido y sin faltas de ortografía o no, cuál es el modelo de celular que se utiliza para cargar el pedido, el barrio desde el que escribís. Con variables así, calculan el riesgo de repago y te ofrecen el interés que se les antoje. Gracias a la desregulación del mercado con el decreto 70/23, las tasas no tienen límites. A la cuarta cuota ya recuperaron todo lo prestado; las siguientes ocho son ganancia pura. ¿Qué regulación van a aceptar, si están cazando en un zoológico? El ciudadano fiscal Marcos Galperín tuitea desde el extranjero convencido de las mieles del modelo.
Desde hace aproximadamente un año, la expansión de crédito obedece más al refinanciamiento de viejas deudas que a nuevos requerimientos. Lógico: quién va a tomar nuevas obligaciones, si no se puede pagar lo que se debía. Más de 20 millones de personas reportan deudas en el sistema formal, de las cuales 5,9 millones no están logrando pagar.
El endeudamiento de los hogares se presenta como respuesta desesperada ante la omisión de los Estados en garantizar derechos económicos y sociales básicos. En términos jurídicos, hablamos de “deudas forzosas”.
Ahora bien, el modelo que solo sabe de promoción financiera no se completa sólo por el lado de la oferta; es necesario empujar a las personas a demandar el crédito. Por eso, no es un ángulo separado el que nos muestra que el ajuste a la casta era en realidad dejar de hacer obra pública y que la rotura del auto la pagues vos, dejar de financiar la educación y que vos pagues una privada o clases particulares, dejar de financiar las obras sociales y que vos veas si te podés hacer diálisis o no, dejar de financiar a las brigadas de bomberos y que te las arregles con los vecinos para apagar a mano el fuego.
Cuando la plata no alcanza, el Estado no cumple sus deberes y no hay comunidad que contenga, somos entregados a las fauces de las “finanzas inclusivas”. La reconfiguración creciente de las necesidades humanas de reproducción social en mercancías inaccesibles se convierten en necesidades financieras insatisfechas, mientras resuena el estrepitoso fracaso del Estado como garante de los derechos económicos, sociales y culturales de toda la población. De este modo, los niveles de endeudamiento de los hogares en Argentina no solo pueden constituir la causa de violaciones de derechos humanos, sino también su consecuencia.
El endeudamiento de los hogares se presenta como respuesta desesperada ante la omisión de los Estados en garantizar derechos económicos y sociales básicos. En términos jurídicos, hablamos de “deudas forzosas”.
La expansión de crédito obedece más al refinanciamiento de viejas deudas que a nuevos requerimientos.
En los noventa, Muhammad Yunus, que inventó la idea del microcrédito, llegó a afirmar que el acceso al crédito era “un derecho humano básico de todos”, aunque no hizo un esfuerzo serio por explicar los fundamentos jurídicos de tamaña afirmación. La financiarización refuerza el poder de los mercados financieros y la idea de la autogestión destinada a mejorar las propias condiciones de vida, lo que difumina la obligación que tienen los Estados de tomar medidas apropiadas para hacer efectivos, de manera progresiva, los derechos económicos, sociales y culturales.
Miseria planificada
En millones de hogares en Argentina la escena se repite como un mantra amargo: comprar alimentos en cuotas, o pagar los servicios para que no los corten y después ver, o fraccionar medicamentos para “estirar” el tratamiento. Dejar de usar la luz de noche para ahorrar, y moverse a la luz de las velas. No son imágenes literarias; son testimonios que llegan a la prensa, a los organismos de defensa al consumidor, de defensoría del pueblo, a las/os trabajadoras/es sociales que atienden la urgencia más urgente a nivel local, aunque sepan que en el fondo lo que pueden hacer es contener y escuchar porque la raíz del problema está más allá.
Una expansión económica apenas tenue, que el gobierno festeja con estruendo, se apoya en pocos sectores asociados a actividades extractivas con bajos impactos en la creación de empleo —minería, energía y agro— y la intermediación financiera. Mientras tanto, industria, comercio y construcción en franco retroceso, destruyen empleo formal. A medida que las personas se las rebuscan como pueden, solo se expande el empleo informal y el cuentapropismo, con peores ingresos y mayor inestabilidad. Destaca en esta crisis el impacto de las aplicaciones —los nuevos parripollos, remises y videoclubes— que esconden el desempleo como empleo precario. Pero no es un sueño dorado: estos nuevos trabajadores se endeudan con las aplicaciones que los contratan, creando una relación de dependencia financiero-laboral que poco tiene que envidiarle a La Forestal, que pagaba en su propia “moneda”. Nos vendieron futuro, pero se parece mucho al pasado: jóvenes que enfrentan tasas de desempleo que duplican al promedio, jubilados/as que aguantan cobrando la mínima, mujeres jefas de hogar que laburan gratis en sus casas y después tienen que salir a changuear.
En millones de hogares en Argentina la escena se repite como un mantra amargo: comprar alimentos en cuotas, o pagar los servicios para que no los corten y después ver, o fraccionar medicamentos para “estirar” el tratamiento.
Resulta vil asumir que estos contingentes sociales, cada vez mayores, recurran al crédito para financiar televisores. El endeudamiento doméstico, tal como lo conocemos en Argentina, ya no es una herramienta de consumo o progreso sino la trampa de la subsistencia diaria y transferencia de recursos a los que más acumulan recursos financieros. Deudas de empobrecimiento, o “de sacrificio”, como apuntó Ariel Wilkis.
No estamos ante una “falla moral” del consumidor ni ante una suma de malas decisiones individuales. La crisis socio-económica desplazó el eje del crédito: no se busca financiación para proyectos de vida, sino para garantizar la reproducción social básica. Es el capital financiero extrayendo rentabilidad directamente del hambre y de la falta de una red pública vital, transformando necesidades biológicas fundamentales en un lucrativo negocio extractivo que asfixia a los sectores populares.
Hablamos de “deudas forzosas” para referirnos a las obligaciones contraídas no bajo el libre ejercicio del derecho privado, sino bajo el imperio del estado de necesidad. Cuando la única alternativa a firmar un contrato usurario es el desabastecimiento alimentario o el desalojo, la autonomía de la voluntad se convierte en una ficción jurídica. No hay consentimiento libre cuando el mercado financiero exige la propia subsistencia como garantía.
Hablamos de “deudas forzosas” para referirnos a las obligaciones contraídas no bajo el libre ejercicio del derecho privado, sino bajo el imperio del estado de necesidad.
Desde la perspectiva del derecho internacional y del derecho interamericano de los derechos humanos (DIDH), los Estados tienen la obligación jurídica de prevenir, regular y sancionar las prácticas financieras depredadoras que vulneren la dignidad humana. Principios jurídicos como la no regresividad, la protección prioritaria de grupos vulnerables y el deber de debida diligencia imponen un límite infranqueable al afán de lucro. Esta tarea no se cumple solo desde la provisión directa, sino también asegurando las condiciones para que las personas accedan: por ejemplo, garantizando el derecho a un trabajo digno. El derecho a una vida digna y a la alimentación no puede quedar supeditado al cumplimiento de contratos leoninos: las deudas deben ser reducidas hasta niveles que sean pagables y compatibles con niveles materiales de vida dignos.
A nivel local, entonces, este marco internacional exige reinterpretar las figuras clásicas del derecho civil. El vicio de la voluntad por estado de necesidad, el abuso del derecho y la lesión enorme cobran nueva fuerza si se leen a la luz del estándar de derechos humanos. La pobreza extrema y la urgencia vital no son variables externas: son datos jurídicos determinantes que vician la causa misma del contrato financiero, tornando procedentes las demandas de nulidad de las deudas forzosas.
Plantear la nulidad de estos compromisos financieros no implica promover la morosidad irresponsable, sino exigir la aplicación estricta de justicia. Si una deuda surge del chantaje de la necesidad y se consolida mediante tasas usurarias que violentan el mínimo vital, el contrato está viciado en su raíz. Ninguna norma de derecho privado puede amparar la validez de un acuerdo que exige la renuncia implícita a los derechos humanos fundamentales para ser honrado. Además, el dato de que un prestamista está cobrando tasas de interés siderales es un fuerte indicio de que aquél sabe que quien toma el préstamo es de altísimo riesgo dadas las propias finanzas del hogar deudor y la crisis económica del país, con lo que, muy probablemente, la deuda no pueda ser reembolsada en tiempo y forma. Esta responsabilidad, reconocida en numerosos fallos judiciales de los prestamistas se conoce como concesión abusiva de crédito y debe llevar a la reducción o nulidad de los préstamos.
Plantear la nulidad de estos compromisos financieros no implica promover la morosidad irresponsable, sino exigir la aplicación estricta de justicia. Si una deuda surge del chantaje de la necesidad y se consolida mediante tasas usurarias que violentan el mínimo vital, el contrato está viciado en su raíz.
Es cierto que la deuda privada se enmarca y es reconocida en las normativas nacionales; sin embargo, los contratos de deuda se sitúan en un universo jurídico y económico más amplio, en el que los derechos humanos interactúan con (y limitan) los derechos de los acreedores. Aunque en general no se considere que las leyes de protección financiera de los consumidores y las que regulan la bancarrota lidien con asuntos de derechos humanos, en realidad sí juegan un rol importante en estos asuntos. Por consiguiente, las normativas de defensa de los consumidores y de quiebra se deberían considerar como medios de prevenir posibles abusos de los prestamistas, salvaguardar los derechos humanos de los deudores y compensar el desequilibrio de poder inherente que existe entre las partes que suscriben un contrato de préstamo, sobre todo en contextos de crisis y con altísimos niveles de pobreza e indigencia, como Argentina. A tal fin, se debería prever, e incluso fomentar, la posibilidad de que los deudores se organicen y negocien colectivamente para compensar el desequilibrio de poder que existe entre los prestamistas y los deudores.
A su vez, las prácticas abusivas y coactivas de cobro son ilegales. Aquí se juega la vigencia de derechos civiles y políticos fundamentales: vivir en un entorno sin violencias ni amenazas, debido proceso, y derecho de propiedad para poder vivir. Las prácticas abusivas de cobro pueden fácilmente derivar en deudas por servidumbre y la criminalización de los deudores, tal como se ha visto en países asiáticos y en Estados Unidos.
Tratar el sobreendeudamiento de las familias como un simple litigio de cobranza entre privados perpetúa una cadena de violencias económicas estructurales. El desafío político y judicial urgente consiste en asumir los estándares en materia de derechos humanos para desmontar la arquitectura del abuso: exigir la nulidad de las deudas forzosas es el primer paso para que el derecho deje de ser el garrote de las financieras y vuelva a ser un escudo que proteja la vida.